美國對中國紡織品與服裝的進口關稅並不是一個統一比率。實際應繳稅額取決於產品的 HTS 歸類、海關完稅價格、原產地、最惠國基礎稅率,以及入境當日仍適用的額外措施。因此,採購應按 SKU 建模,而不是把某個“品類平均稅率”套到每一卷面料上。
本文說明需要核實的成本層級、應向供應商索取的記錄,以及在調整專案前值得復盤的採購決策。歸類與原產地判定仍由進口方負責,並應與持牌報關行或貿易顧問確認。
實際變了什麼(以及對利潤意味着什麼)
關稅新聞標題很少能直接給出某一紡織 SKU 的精確稅率。關稅結構可能同時包含正常 HTS 稅率與額外貿易措施,但結果仍隨歸類與生效日期而變。成品床品、製成品、服裝與面料即便原料同為滌綸,也可能落在不同稅號下。
關稅也只是到岸成本的一部分。滌綸原料、能源、運費、保險、驗貨與資金成本可能各自波動。採購團隊宜把海關測算與供應商面料報價分開核算,再在到岸成本模型中合併。海運段具體怎麼算,見整箱拼箱海運指南。
眼下更穩妥的採購做法
部分表現更好的買家並不是被動吞下成本,而是借窗口期加固自身位置——把短期衝擊變成可延續數年的結構安排。
在可驗證前提下鎖定量
對需求可預期的專案,應比較提前下單成本與庫存佔用、現金流壓力,以及任何已核實稅率變更的生效日。提前下單在有些情形下有幫助,但必須以完整到岸成本模型支撐。
真正推進多元化(而不只是討論)
不少買家正在評估中國以外的供應選項——越南、孟加拉、土耳其等。較成熟的做法通常不是“放棄中國”,而是建立可選空間:兩到三個國家有可切換供應時,談判更有底氣,也更不易被下一次擾動打亂節奏。
我們的中國面料採購指南提供了一套評估新供應商的框架,無論目標市場在越南還是浙江,都可參照使用。
在規格上找空間
坯布與成品布、不同組織結構、純滌與混紡之間的差異,不僅是技術選擇,也是成本選擇。一些買家通過有限的規格調整,在不明顯犧牲產品表現的前提下改善經濟性。
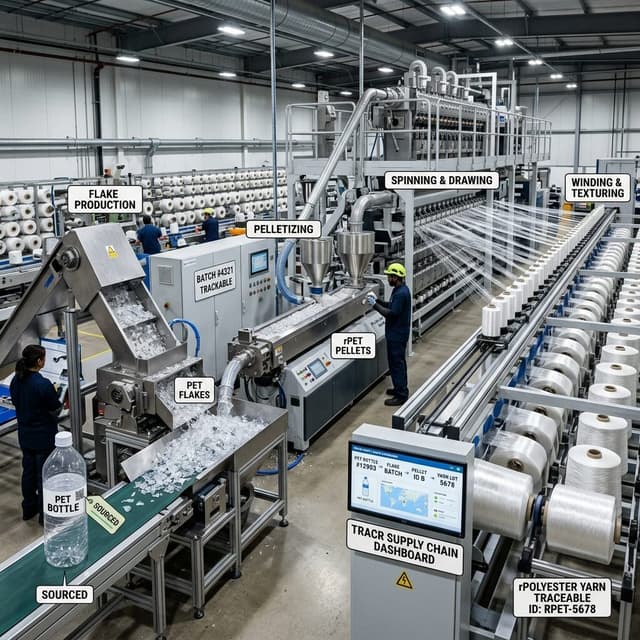
我們的再生滌綸坯布專案同時回應兩類訴求:可持續定位有助於支撐差異化定價,以及不同的成本結構,有助於管理關稅敞口。
要求成本透明
結果更好的買家,往往更堅持向供應商要清成本構成——不只是“這是報價”,而是“報價由哪些部分組成”。透明度有助於談判與協作,也更容易形成雙方都能接受的方案。
中國供應商在做什麼
貿易媒體較少展開的一點是:中國製造端同樣在調整,並不只是買方在應對。
部分供應鏈會評估在第二國完成後整理或組裝,但僅經第三地轉運本身通常不足以改變原產地。適用規則與實質性改變分析取決於產品與實際加工內容。進口方應留存各製造環節文件,並在依賴不同原產地待遇前取得海關意見。
部分織廠也更積極推進“往下游走”——除面料卷外,也提供床品套件、成品窗簾等。供應鏈不同節點上的關稅測算可能不同,理解這一點的工廠會據此調整報價與產品組合。
結論是:有動力的中國供應商願意一起找解法。關鍵在於雙方是否在談對的問題。
若站在採購席,可參考的框架
若負責家紡品牌採購,眼下可按下列順序推進:
第一,拆清每一項成本。 不只看面料價,而要覆蓋運費、關稅、驗貨、合規等完整到岸成本。許多團隊第一次攤開真實數字時都會意外。
第二,做情景。 按當前稅率、上浮約 10%、上浮約 20% 分別測算,弄清盈虧平衡,並分清哪些產品還能消化漲價、哪些不能。
第三,認真準備備選。 若只有一個國家的一個供應商,那是韌性缺口,而不是完整的採購策略。應明確第二、第三來源可能落在哪裡。
第四,用體量談條件。 有穩定量就有議價空間,應在模型清晰後使用。
五潤紡織能配合什麼
我們無法左右關稅政策,但可以控制如何支持客戶穿越這段環境。
我們會更清楚地說明成本如何進入報價;也願意一起探討坯布與成品、不同幅寬與組織等配置,以優化到岸成本結構;並保持客戶依賴的生產穩定與質量一致性。
五潤紡織植根浙江長興,旗下織造基地(含安徽五潤等運營主體)歷經原料週期、匯率波動與貿易環境變化。我們能提供準確產品規格與製造環節文件,協助買方開展海關複核。歸類、原產地、估價與關稅待遇仍由進口方及其海關顧問最終負責。
建議的下一步
若你正意識到需要調整,可按下列動作推進:
- 核對本專案的到岸成本。 今天就做,而不是拖到下週——先弄清實際在付什麼。
- 直接聯繫供應商溝通。 儘量通話而不是隻發郵件,坦誠討論關稅對專案的影響與可靈活空間。
- 鎖定一處備選來源。 不必一夜之間搬遷全部訂單,但需要開始在中國以外建立關係。
- 復盤規格。 與產品團隊一起找可能改善成本位置、又不犧牲性能的調整。
- 搭好模型。 用情景測算支撐決策,而不是靠情緒反應。
這不是世界末日,而是運營環境的一次切換;切換會給適應更快的採購方留下空間。
若希望就具體專案溝通——詢價、討論規格,或核對整體思路——歡迎聯繫我們,或與 Wren 對話。我們的目標是幫你走通決策,而不只是推銷面料。