美国对中国纺织品与服装的进口关税并不是一个统一比率。实际应缴税额取决于产品的 HTS 归类、海关完税价格、原产地、最惠国基础税率,以及入境当日仍适用的额外措施。因此,采购应按 SKU 建模,而不是把某个“品类平均税率”套到每一卷面料上。
本文说明需要核实的成本层级、应向供应商索取的记录,以及在调整项目前值得复盘的采购决策。归类与原产地判定仍由进口方负责,并应与持牌报关行或贸易顾问确认。
实际变了什么(以及对利润意味着什么)
关税新闻标题很少能直接给出某一纺织 SKU 的精确税率。关税结构可能同时包含正常 HTS 税率与额外贸易措施,但结果仍随归类与生效日期而变。成品床品、制成品、服装与面料即便原料同为涤纶,也可能落在不同税号下。
关税也只是到岸成本的一部分。涤纶原料、能源、运费、保险、验货与资金成本可能各自波动。采购团队宜把海关测算与供应商面料报价分开核算,再在到岸成本模型中合并。海运段具体怎么算,见整箱拼箱海运指南。
眼下更稳妥的采购做法
部分表现更好的买家并不是被动吞下成本,而是借窗口期加固自身位置——把短期冲击变成可延续数年的结构安排。
在可验证前提下锁定量
对需求可预期的项目,应比较提前下单成本与库存占用、现金流压力,以及任何已核实税率变更的生效日。提前下单在有些情形下有帮助,但必须以完整到岸成本模型支撑。
真正推进多元化(而不只是讨论)
不少买家正在评估中国以外的供应选项——越南、孟加拉、土耳其等。较成熟的做法通常不是“放弃中国”,而是建立可选空间:两到三个国家有可切换供应时,谈判更有底气,也更不易被下一次扰动打乱节奏。
我们的中国面料采购指南提供了一套评估新供应商的框架,无论目标市场在越南还是浙江,都可参照使用。
在规格上找空间
坯布与成品布、不同组织结构、纯涤与混纺之间的差异,不仅是技术选择,也是成本选择。一些买家通过有限的规格调整,在不明显牺牲产品表现的前提下改善经济性。
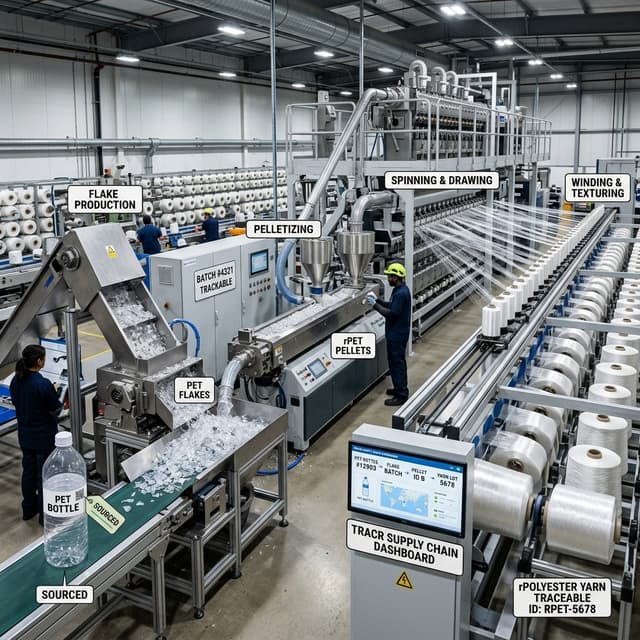
我们的再生涤纶坯布项目同时回应两类诉求:可持续定位有助于支撑差异化定价,以及不同的成本结构,有助于管理关税敞口。
要求成本透明
结果更好的买家,往往更坚持向供应商要清成本构成——不只是“这是报价”,而是“报价由哪些部分组成”。透明度有助于谈判与协作,也更容易形成双方都能接受的方案。
中国供应商在做什么
贸易媒体较少展开的一点是:中国制造端同样在调整,并不只是买方在应对。
部分供应链会评估在第二国完成后整理或组装,但仅经第三地转运本身通常不足以改变原产地。适用规则与实质性改变分析取决于产品与实际加工内容。进口方应留存各制造环节文件,并在依赖不同原产地待遇前取得海关意见。
部分织厂也更积极推进“往下游走”——除面料卷外,也提供床品套件、成品窗帘等。供应链不同节点上的关税测算可能不同,理解这一点的工厂会据此调整报价与产品组合。
结论是:有动力的中国供应商愿意一起找解法。关键在于双方是否在谈对的问题。
若站在采购席,可参考的框架
若负责家纺品牌采购,眼下可按下列顺序推进:
第一,拆清每一项成本。 不只看面料价,而要覆盖运费、关税、验货、合规等完整到岸成本。许多团队第一次摊开真实数字时都会意外。
第二,做情景。 按当前税率、上浮约 10%、上浮约 20% 分别测算,弄清盈亏平衡,并分清哪些产品还能消化涨价、哪些不能。
第三,认真准备备选。 若只有一个国家的一个供应商,那是韧性缺口,而不是完整的采购策略。应明确第二、第三来源可能落在哪里。
第四,用体量谈条件。 有稳定量就有议价空间,应在模型清晰后使用。
五润纺织能配合什么
我们无法左右关税政策,但可以控制如何支持客户穿越这段环境。
我们会更清楚地说明成本如何进入报价;也愿意一起探讨坯布与成品、不同幅宽与组织等配置,以优化到岸成本结构;并保持客户依赖的生产稳定与质量一致性。
五润纺织植根浙江长兴,旗下织造基地(含安徽五润等运营主体)历经原料周期、汇率波动与贸易环境变化。我们能提供准确产品规格与制造环节文件,协助买方开展海关复核。归类、原产地、估价与关税待遇仍由进口方及其海关顾问最终负责。
建议的下一步
若你正意识到需要调整,可按下列动作推进:
- 核对本项目的到岸成本。 今天就做,而不是拖到下周——先弄清实际在付什么。
- 直接联系供应商沟通。 尽量通话而不是只发邮件,坦诚讨论关税对项目的影响与可灵活空间。
- 锁定一处备选来源。 不必一夜之间搬迁全部订单,但需要开始在中国以外建立关系。
- 复盘规格。 与产品团队一起找可能改善成本位置、又不牺牲性能的调整。
- 搭好模型。 用情景测算支撑决策,而不是靠情绪反应。
这不是世界末日,而是运营环境的一次切换;切换会给适应更快的采购方留下空间。
若希望就具体项目沟通——询价、讨论规格,或核对整体思路——欢迎联系我们,或与 Wren 对话。我们的目标是帮你走通决策,而不只是推销面料。